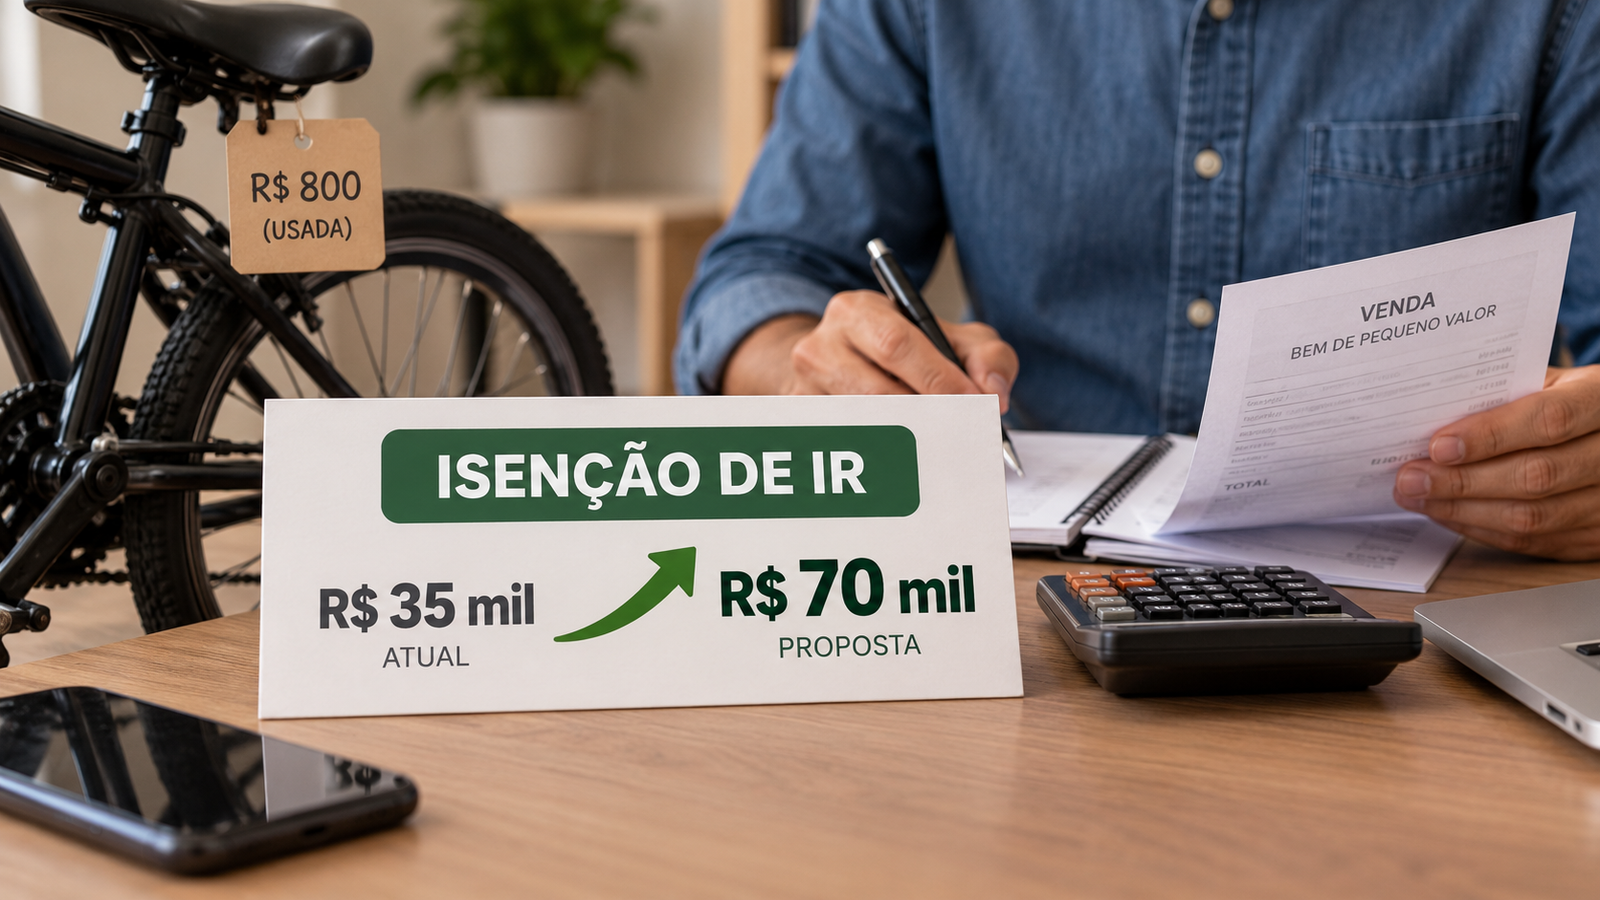
O limite usado para definir a isenção do Imposto de Renda na venda de bens de pequeno valor pode ser ampliado de R$ 35 mil para R$ 70 mil. A mudança está prevista em projeto em análise na Câmara dos Deputados e ainda depende do avanço da tramitação legislativa para produzir efeitos.
Enquanto a proposta não for aprovada e transformada em norma, permanece válida a referência atual de R$ 35 mil. O valor funciona como parâmetro para identificar operações de menor porte que podem ficar fora da cobrança do imposto sobre o ganho obtido com a venda.
O que está em discussão
O projeto trata do valor considerado para a aplicação da isenção relacionada à venda de bens de pequeno valor. A proposta não cria uma regra geral para eliminar o Imposto de Renda sobre qualquer venda. O objetivo apresentado é atualizar o limite que separa determinadas operações de menor valor das situações sujeitas à apuração do ganho de capital.
Pelo texto em análise, o teto passaria a ser de R$ 70 mil. Na prática, a alteração ampliaria o alcance da faixa de isenção, caso seja aprovada nos termos propostos e entre em vigor.
A referência atual é de R$ 35 mil. Com a mudança, o limite seria dobrado, permitindo que operações dentro da nova faixa fossem avaliadas segundo o mesmo critério de isenção previsto para vendas de pequeno valor.
Como funciona o limite atual
O valor da venda é o ponto central da regra. A análise considera o montante da operação, e não apenas o lucro eventualmente obtido pelo proprietário do bem. Por isso, o limite é utilizado como uma referência inicial para verificar se a venda pode se enquadrar na hipótese de isenção.
O ganho de capital corresponde à diferença positiva entre o valor pelo qual um bem foi adquirido e o preço pelo qual foi vendido. Em determinadas situações, esse ganho pode estar sujeito ao Imposto de Renda. A regra de pequeno valor estabelece uma faixa específica para operações que atendem ao critério previsto na legislação.
O projeto em análise pretende alterar justamente esse parâmetro monetário. A proposta não muda o conceito de venda nem transforma automaticamente toda operação abaixo de R$ 70 mil em uma situação livre de qualquer obrigação tributária. A aplicação dependeria do texto aprovado e das regras que permanecerem na legislação.
O que pode mudar para o contribuinte
Se a proposta avançar, contribuintes que realizarem vendas dentro da faixa entre R$ 35 mil e R$ 70 mil poderão ser alcançados pela nova referência de isenção. Atualmente, operações nessa faixa não estão abrangidas pelo limite de R$ 35 mil apenas por causa do valor da venda.
A mudança, portanto, aumentaria o espaço de aplicação da regra para bens de menor valor. O efeito seria percebido principalmente por pessoas que vendem bens de forma eventual e precisam verificar se a operação deve ser considerada na apuração do Imposto de Renda.
O projeto não altera a regra enquanto estiver em discussão. A proposta precisa seguir o processo legislativo, passar pelas etapas de análise previstas e ser aprovada antes de modificar o tratamento vigente. Também será necessário observar o texto final, caso haja mudanças durante a tramitação.
Por que o valor é relevante na declaração
A venda de um bem pode gerar uma diferença positiva entre o preço de aquisição e o valor recebido. Essa diferença é o chamado ganho de capital, que pode ter impacto na declaração do Imposto de Renda. O limite de pequeno valor serve para definir quando uma operação pode ser enquadrada na hipótese de isenção prevista para esse tipo de venda.
Por isso, a atualização proposta não representa apenas uma mudança numérica. O valor de referência influencia a análise feita pelo contribuinte ao registrar a venda e verificar se houve ganho sujeito à tributação ou se a operação está dentro da faixa de dispensa.
O aumento de R$ 35 mil para R$ 70 mil também mudaria o ponto a partir do qual uma venda de bem deixa de ser considerada de pequeno valor para fins da regra. A avaliação, no entanto, continuaria vinculada às condições estabelecidas na legislação e ao texto que eventualmente for aprovado.
A proposta ainda não muda a regra do IR
A apresentação do projeto não altera, por si só, a forma de preenchimento da declaração nem os valores atualmente utilizados pelos contribuintes. A regra em vigor continua sendo a referência para as vendas realizadas enquanto a legislação não for modificada.
Isso significa que o limite de R$ 70 mil não pode ser tratado como uma isenção já disponível. Ele representa o valor previsto na proposta em análise. A eventual aplicação dependerá da conclusão do processo legislativo e da entrada em vigor da nova regra.
Até lá, quem vender um bem deve considerar o limite atualmente previsto e as demais orientações aplicáveis à declaração do Imposto de Renda. A existência do projeto não autoriza antecipar a aplicação do novo teto.
Impacto sobre vendas ocasionais
O debate alcança especialmente as vendas ocasionais de bens, que podem ocorrer quando uma pessoa se desfaz de um item de seu patrimônio. Nesses casos, o valor total da operação é um dos elementos usados para verificar o enquadramento na regra de pequeno valor.
Com a elevação proposta, uma parcela de vendas hoje acima do limite de R$ 35 mil poderia passar a ser analisada dentro da faixa ampliada. O texto, contudo, não elimina a necessidade de conferir as condições da operação e o tratamento previsto para cada situação.
A proposta também não deve ser interpretada como autorização para deixar de informar operações sem verificar as exigências da declaração. Isenção e obrigação de declarar são conceitos que dependem da regulamentação e das regras específicas aplicáveis ao contribuinte.
Próximas etapas
O projeto está em análise na Câmara dos Deputados. Para que o limite de R$ 70 mil passe a valer, a proposta ainda precisa avançar no processo legislativo e receber a aprovação necessária. Até a conclusão dessas etapas, o parâmetro de R$ 35 mil permanece vigente.
O texto poderá ser discutido e eventualmente sofrer alterações durante a tramitação. Por essa razão, o conteúdo final aprovado pode não ser idêntico à versão atualmente em análise. A mudança só produzirá efeitos conforme as regras de vigência definidas na legislação que vier a ser publicada.
O acompanhamento da tramitação é importante para saber se o projeto será aprovado, se haverá modificações no limite proposto e a partir de quando uma eventual nova regra poderá ser aplicada.
Regra atual continua sendo referência
Até que haja uma alteração formal, o limite de R$ 35 mil continua sendo o parâmetro para a isenção vinculada à venda de bens de pequeno valor. O projeto em discussão propõe elevar esse valor para R$ 70 mil, mas a mudança ainda não está em vigor.
A principal consequência esperada, caso o texto seja aprovado, é a ampliação da faixa de operações que poderão ser enquadradas na regra de isenção. O alcance efetivo dependerá da redação final, da vigência e das orientações aplicáveis à declaração do Imposto de Renda.
Fonte: Agência Câmara de Notícias.